Domain haus-doktor.de kaufen?
Wir ziehen mit dem Projekt
haus-doktor.de um.
Sind Sie am Kauf der Domain
haus-doktor.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain haus-doktor.de kaufen?
Bei welchem Einkommen Haus kaufen?
"Bei welchem Einkommen kann man sich ein Haus leisten?" ist eine wichtige Frage, die von verschiedenen Faktoren abhängt. Dazu gehören das verfügbare Eigenkapital, die Höhe der monatlichen Einkünfte, die Kreditwürdigkeit und die Höhe der monatlichen Ausgaben. Generell wird empfohlen, dass die monatlichen Hypothekenzahlungen nicht mehr als 30% des monatlichen Einkommens ausmachen sollten. Es ist ratsam, vor dem Hauskauf eine genaue Finanzplanung durchzuführen und sich beraten zu lassen, um sicherzustellen, dass man sich das Eigenheim langfristig leisten kann. **
Wie viel Prozent Einkommen für Haus?
Wie viel Prozent des monatlichen Einkommens sollte für die Miete oder den Kauf eines Hauses verwendet werden? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Einkommens, den monatlichen Ausgaben und der finanziellen Situation insgesamt. Experten empfehlen in der Regel, nicht mehr als 30% des monatlichen Einkommens für die Wohnkosten auszugeben, um finanzielle Stabilität zu gewährleisten. Es ist wichtig, ein Budget zu erstellen und die Ausgaben sorgfältig zu planen, um sicherzustellen, dass genügend Geld für andere wichtige Ausgaben wie Lebensmittel, Versicherungen und Ersparnisse übrig bleibt. Letztendlich sollte die Entscheidung darüber, wie viel Prozent des Einkommens für die Wohnkosten verwendet werden sollen, individuell und basierend auf der persönlichen finanziellen Situation getroffen werden. **

Ähnliche Suchbegriffe für Einkommen
Top-Angebote
Produkte zum Begriff Einkommen:
-
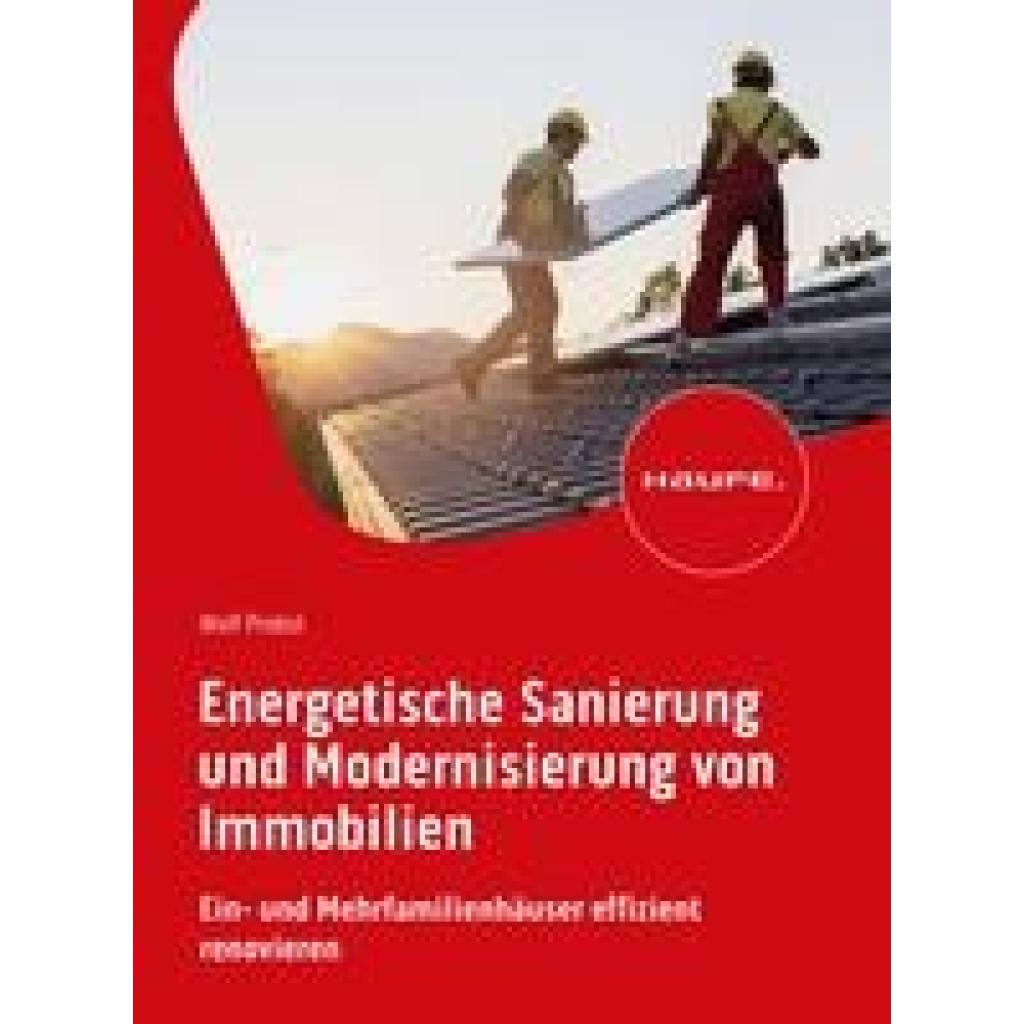
Probst, Wolf: Energetische Sanierung und Modernisierung von ImmobilienEnergetische Sanierung und Modernisierung von Immobilien , Ein- und Mehrfamilienhäuser effizient renovieren , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20240312, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Probst, Wolf, Seitenzahl/Blattzahl: 235, Keyword: DGNB; Einfamilienhaus; Energetisch; Energieausweis; Energieverbrauch; Fassade; Fördermittel; Förderprogramme; GEG; Gebäude; Immobilien; Klima; Kosten; Mehrfamilienhaus; Modernisierung; QNB; Sanierung; Schadstoffe, Fachschema: Energetik~Modernisierung (Bau)~Besitz / Grundbesitz~Grundbesitz - Grundeigentum, Fachkategorie: Industrien und Branchen~Bauphysik und Energieeffizientes Bauen~Gebäudesanierung, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 227, Breite: 167, Höhe: 13, Gewicht: 390, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Einkommen für ein Haus?
Wie viel Einkommen für ein Haus? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Standort des Hauses, der Größe, dem Zustand und den aktuellen Immobilienpreisen in der Region. Im Allgemeinen wird empfohlen, dass Ihr monatliches Einkommen etwa das Dreifache der monatlichen Hypothekenzahlung beträgt, um finanzielle Stabilität zu gewährleisten. Es ist auch wichtig, andere Ausgaben wie Versicherungen, Steuern, Instandhaltungskosten und Notfallfonds zu berücksichtigen, um sicherzustellen, dass Sie sich das Haus langfristig leisten können. Es ist ratsam, mit einem Finanzberater oder einem Hypothekenexperten zu sprechen, um eine genaue Einschätzung Ihres finanziellen Spielraums zu erhalten. **
-
Wie viel vom Einkommen für Haus?
Wie viel vom Einkommen für Haus? Dies hängt von verschiedenen Faktoren ab, wie z.B. Ihrem monatlichen Einkommen, Ihren Ausgaben, dem gewünschten Lebensstil und der Höhe des Eigenkapitals, das Sie für den Hauskauf haben. Als Faustregel gilt, dass die monatliche Belastung für Miete oder Hypothekenzahlungen nicht mehr als 30% Ihres Bruttoeinkommens betragen sollte. Es ist wichtig, eine realistische Budgetplanung durchzuführen, um sicherzustellen, dass Sie sich den Hauskauf langfristig leisten können, ohne in finanzielle Schwierigkeiten zu geraten. Es kann auch hilfreich sein, mit einem Finanzberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Welches Einkommen um Haus zu finanzieren?
Welches Einkommen ist erforderlich, um ein Haus zu finanzieren? Dies hängt von verschiedenen Faktoren ab, wie dem Kaufpreis des Hauses, der Höhe des Eigenkapitals, den Zinsen für die Finanzierung und den monatlichen Raten. Im Allgemeinen wird empfohlen, dass die monatliche Rate nicht mehr als 30% des Nettoeinkommens ausmachen sollte, um finanzielle Belastungen zu vermeiden. Es ist ratsam, vor dem Hauskauf eine genaue Finanzplanung durchzuführen und sich beraten zu lassen, um sicherzustellen, dass das Einkommen ausreicht, um das Haus langfristig zu finanzieren. **
-
Wie viel Einkommen um Haus zu finanzieren?
Um ein Haus zu finanzieren, hängt die benötigte Einkommenshöhe von verschiedenen Faktoren ab, wie zum Beispiel dem Kaufpreis des Hauses, der Höhe des Eigenkapitals, den Zinsen für die Finanzierung und den monatlichen Raten. Generell wird empfohlen, dass die monatliche Rate nicht mehr als 30% des Nettoeinkommens ausmachen sollte, um finanzielle Belastungen zu vermeiden. Es ist ratsam, vor dem Hauskauf eine genaue Budgetplanung durchzuführen und sich von einem Finanzberater beraten zu lassen, um festzustellen, wie viel Einkommen benötigt wird, um das Haus zu finanzieren. Letztendlich ist es wichtig, realistisch zu bleiben und nur ein Haus zu kaufen, das man sich auch langfristig leisten kann. **

Welches Einkommen ist für ein solches Haus erforderlich?
Das erforderliche Einkommen für ein solches Haus hängt von verschiedenen Faktoren ab, wie zum Beispiel der Lage, der Größe des Hauses und der aktuellen Immobilienpreise. Es ist schwierig, eine genaue Zahl zu nennen, aber in der Regel wird ein solches Haus ein höheres Einkommen erfordern, da die Kosten für den Kauf, die Instandhaltung und die monatlichen Ausgaben wie Hypothekenzahlungen und Nebenkosten höher sein können. Es ist ratsam, mit einem Finanzberater zu sprechen, um eine genaue Einschätzung zu erhalten. **
Was ist Sanierung und was Modernisierung?
Sanierung bezieht sich auf die grundlegende Renovierung oder Wiederherstellung eines Gebäudes oder einer Immobilie, um strukturelle Schäden zu beheben oder den Zustand zu verbessern. Dabei werden oft auch energetische Maßnahmen durchgeführt, um die Effizienz des Gebäudes zu steigern. Modernisierung hingegen bezieht sich auf die Aktualisierung oder Verbesserung eines Gebäudes, um es zeitgemäßer und funktionaler zu gestalten. Dies kann beispielsweise den Einbau neuer Technologien, die Verbesserung der Ausstattung oder die Anpassung an veränderte Bedürfnisse der Nutzer umfassen. Während Sanierung in erster Linie auf die Behebung von Schäden und die Wiederherstellung der Bausubstanz abzielt, konzentriert sich Modernisierung eher auf die Optimierung und Anpassung an moderne Standards und Trends. Beide Maßnahmen können jedoch oft kombiniert werden, um ein Gebäude ganzheitlich zu verbessern und zu erneuern. **
Top-Angebote
Produkte zum Begriff Einkommen:
-
Verordnung zur Berechnung von Einkommen sowie zur Nichtberücksichtigung von Einkommen und Vermögen beim Arbeitslosengeld II/Sozialgeld, TaschenbuchVerordnung Zur Berechnung Von Einkommen Sowie Zur Nichtberücksichtigung Von Einkommen Und Vermögen Beim Arbeitslosengeld Ii/sozialgeld, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-2642-4, Seitenanzahl: 127,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Technologische Modernisierung von Wohnungen mit geringem Einkommen, Taschenbuch von Renan Campos, Verlag Unser Wissen, 978-620-7-91416-6Technologische Modernisierung Von Wohnungen Mit Geringem Einkommen, Taschenbuch Von Renan Campos, Verlag Unser Wissen, 978-620-7-91416-6, Seitenanzahl: 6039,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Probst, Wolf: Energetische Sanierung und Modernisierung von ImmobilienEnergetische Sanierung und Modernisierung von Immobilien , Ein- und Mehrfamilienhäuser effizient renovieren , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20240312, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Probst, Wolf, Seitenzahl/Blattzahl: 235, Keyword: DGNB; Einfamilienhaus; Energetisch; Energieausweis; Energieverbrauch; Fassade; Fördermittel; Förderprogramme; GEG; Gebäude; Immobilien; Klima; Kosten; Mehrfamilienhaus; Modernisierung; QNB; Sanierung; Schadstoffe, Fachschema: Energetik~Modernisierung (Bau)~Besitz / Grundbesitz~Grundbesitz - Grundeigentum, Fachkategorie: Industrien und Branchen~Bauphysik und Energieeffizientes Bauen~Gebäudesanierung, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 227, Breite: 167, Höhe: 13, Gewicht: 390, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bei welchem Einkommen Haus kaufen?
"Bei welchem Einkommen kann man sich ein Haus leisten?" ist eine wichtige Frage, die von verschiedenen Faktoren abhängt. Dazu gehören das verfügbare Eigenkapital, die Höhe der monatlichen Einkünfte, die Kreditwürdigkeit und die Höhe der monatlichen Ausgaben. Generell wird empfohlen, dass die monatlichen Hypothekenzahlungen nicht mehr als 30% des monatlichen Einkommens ausmachen sollten. Es ist ratsam, vor dem Hauskauf eine genaue Finanzplanung durchzuführen und sich beraten zu lassen, um sicherzustellen, dass man sich das Eigenheim langfristig leisten kann. **
-
Wie viel Prozent Einkommen für Haus?
Wie viel Prozent des monatlichen Einkommens sollte für die Miete oder den Kauf eines Hauses verwendet werden? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Einkommens, den monatlichen Ausgaben und der finanziellen Situation insgesamt. Experten empfehlen in der Regel, nicht mehr als 30% des monatlichen Einkommens für die Wohnkosten auszugeben, um finanzielle Stabilität zu gewährleisten. Es ist wichtig, ein Budget zu erstellen und die Ausgaben sorgfältig zu planen, um sicherzustellen, dass genügend Geld für andere wichtige Ausgaben wie Lebensmittel, Versicherungen und Ersparnisse übrig bleibt. Letztendlich sollte die Entscheidung darüber, wie viel Prozent des Einkommens für die Wohnkosten verwendet werden sollen, individuell und basierend auf der persönlichen finanziellen Situation getroffen werden. **
-
Wie viel Einkommen für ein Haus?
Wie viel Einkommen für ein Haus? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Standort des Hauses, der Größe, dem Zustand und den aktuellen Immobilienpreisen in der Region. Im Allgemeinen wird empfohlen, dass Ihr monatliches Einkommen etwa das Dreifache der monatlichen Hypothekenzahlung beträgt, um finanzielle Stabilität zu gewährleisten. Es ist auch wichtig, andere Ausgaben wie Versicherungen, Steuern, Instandhaltungskosten und Notfallfonds zu berücksichtigen, um sicherzustellen, dass Sie sich das Haus langfristig leisten können. Es ist ratsam, mit einem Finanzberater oder einem Hypothekenexperten zu sprechen, um eine genaue Einschätzung Ihres finanziellen Spielraums zu erhalten. **
-
Wie viel vom Einkommen für Haus?
Wie viel vom Einkommen für Haus? Dies hängt von verschiedenen Faktoren ab, wie z.B. Ihrem monatlichen Einkommen, Ihren Ausgaben, dem gewünschten Lebensstil und der Höhe des Eigenkapitals, das Sie für den Hauskauf haben. Als Faustregel gilt, dass die monatliche Belastung für Miete oder Hypothekenzahlungen nicht mehr als 30% Ihres Bruttoeinkommens betragen sollte. Es ist wichtig, eine realistische Budgetplanung durchzuführen, um sicherzustellen, dass Sie sich den Hauskauf langfristig leisten können, ohne in finanzielle Schwierigkeiten zu geraten. Es kann auch hilfreich sein, mit einem Finanzberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
Ähnliche Suchbegriffe für Einkommen
-
Welches Einkommen um Haus zu finanzieren?
Welches Einkommen ist erforderlich, um ein Haus zu finanzieren? Dies hängt von verschiedenen Faktoren ab, wie dem Kaufpreis des Hauses, der Höhe des Eigenkapitals, den Zinsen für die Finanzierung und den monatlichen Raten. Im Allgemeinen wird empfohlen, dass die monatliche Rate nicht mehr als 30% des Nettoeinkommens ausmachen sollte, um finanzielle Belastungen zu vermeiden. Es ist ratsam, vor dem Hauskauf eine genaue Finanzplanung durchzuführen und sich beraten zu lassen, um sicherzustellen, dass das Einkommen ausreicht, um das Haus langfristig zu finanzieren. **
-
Wie viel Einkommen um Haus zu finanzieren?
Um ein Haus zu finanzieren, hängt die benötigte Einkommenshöhe von verschiedenen Faktoren ab, wie zum Beispiel dem Kaufpreis des Hauses, der Höhe des Eigenkapitals, den Zinsen für die Finanzierung und den monatlichen Raten. Generell wird empfohlen, dass die monatliche Rate nicht mehr als 30% des Nettoeinkommens ausmachen sollte, um finanzielle Belastungen zu vermeiden. Es ist ratsam, vor dem Hauskauf eine genaue Budgetplanung durchzuführen und sich von einem Finanzberater beraten zu lassen, um festzustellen, wie viel Einkommen benötigt wird, um das Haus zu finanzieren. Letztendlich ist es wichtig, realistisch zu bleiben und nur ein Haus zu kaufen, das man sich auch langfristig leisten kann. **
-
Welches Einkommen ist für ein solches Haus erforderlich?
Das erforderliche Einkommen für ein solches Haus hängt von verschiedenen Faktoren ab, wie zum Beispiel der Lage, der Größe des Hauses und der aktuellen Immobilienpreise. Es ist schwierig, eine genaue Zahl zu nennen, aber in der Regel wird ein solches Haus ein höheres Einkommen erfordern, da die Kosten für den Kauf, die Instandhaltung und die monatlichen Ausgaben wie Hypothekenzahlungen und Nebenkosten höher sein können. Es ist ratsam, mit einem Finanzberater zu sprechen, um eine genaue Einschätzung zu erhalten. **
-
Was ist Sanierung und was Modernisierung?
Sanierung bezieht sich auf die grundlegende Renovierung oder Wiederherstellung eines Gebäudes oder einer Immobilie, um strukturelle Schäden zu beheben oder den Zustand zu verbessern. Dabei werden oft auch energetische Maßnahmen durchgeführt, um die Effizienz des Gebäudes zu steigern. Modernisierung hingegen bezieht sich auf die Aktualisierung oder Verbesserung eines Gebäudes, um es zeitgemäßer und funktionaler zu gestalten. Dies kann beispielsweise den Einbau neuer Technologien, die Verbesserung der Ausstattung oder die Anpassung an veränderte Bedürfnisse der Nutzer umfassen. Während Sanierung in erster Linie auf die Behebung von Schäden und die Wiederherstellung der Bausubstanz abzielt, konzentriert sich Modernisierung eher auf die Optimierung und Anpassung an moderne Standards und Trends. Beide Maßnahmen können jedoch oft kombiniert werden, um ein Gebäude ganzheitlich zu verbessern und zu erneuern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.